
- FR
- NL
- EN
Warrants 2026: ce que la taxe de 10 % sur les plus-values change pour votre bonus
Temps de lecture: 8 min | 30 sept. 2026 à 04:15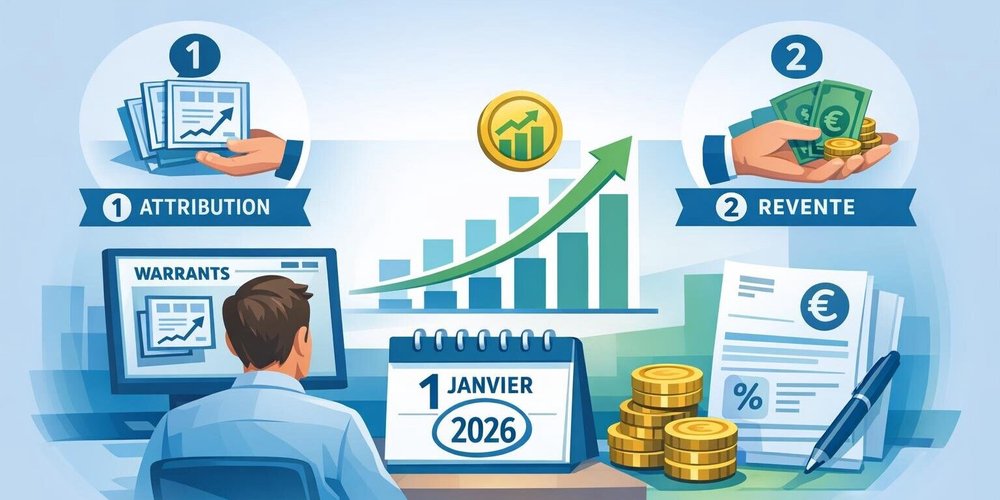
 Le Vif l'Express
Les warrants restent imposés comme une rémunération au moment de leur attribution. Depuis le 1er janvier 2026, leur revente peut en outre dégager une plus-value soumise à la nouvelle taxe de 10 %. Le calcul part d’une valeur de départ fixée par la loi, et une exonération annuelle de 10.000 euros peut ramener l’impôt final à zéro. Encore faut-il savoir que la banque retient en principe la taxe d’office, et comment la récupérer.
Nous revenions sur les warrants dans Le Vif (rubrique Mon Argent) du 23 septembre 2026, dans l’article de Frédéric Sergeur consacré aux avantages et inconvénients de cette forme de bonus. Le présent article ouvre une série de quatre volets qui prolongent ce que le format d’une interview ne permettait pas de développer : la mécanique fiscale d’un warrant, du jour de l’offre à la déclaration d’impôt.
Il s’inscrit aussi dans le prolongement de notre série du printemps consacrée à la taxe sur les plus-values, qui présentait le cadre général du nouvel impôt et rangeait déjà les warrants parmi les actifs financiers visés. Nous en tirons ici les conséquences pour le salarié qui reçoit un bonus sous cette forme.
1. Warrants et impôt : pourquoi un même bonus rencontre deux moments fiscaux
Le premier moment est l’attribution. Les warrants offerts dans un plan conforme à la loi du 26 mars 1999¹ constituent un avantage imposable comme une rémunération : le précompte professionnel est retenu, et l’avantage est imposé sur une valeur déterminée selon les règles légales, indépendamment du prix auquel le salarié revendra ses titres. Pour des warrants cotés, cette valeur correspond au dernier cours de clôture précédant l’offre. L’attribution est présumée intervenir le soixantième jour qui suit l’offre, pour autant que le salarié l’ait acceptée par écrit dans ce délai. C’est aussi à ce stade que joue l’intérêt social du dispositif : lorsque le plan respecte toutes les conditions, ni le travailleur ni l’employeur ne paient de cotisations de sécurité sociale sur cette partie du bonus.
Le second moment est la revente. Depuis le 1er janvier 2026, la plus-value réalisée lors de la cession d’actifs financiers par un particulier, dans le cadre de la gestion normale de son patrimoine privé, est soumise à un impôt de 10 %². Les warrants n’y échappent pas. Mais cet impôt ne porte que sur la hausse de valeur intervenue après une référence de départ : il ne s’applique pas au prix de vente.
2. Quelle valeur de départ pour calculer la plus-value d’un warrant ?
Pour les warrants et options relevant de la loi de 1999, la valeur de départ correspond en principe au plus élevé de deux montants : la valeur des warrants au moment où ils deviennent cessibles, c’est-à-dire le moment où le salarié peut les revendre, ou le montant déjà imposé comme rémunération. Ce double critère évite de taxer deux fois la même somme : ce qui a supporté l’impôt professionnel ne supporte pas, en plus, la taxe sur les plus-values.
Le moment retenu est celui de la cessibilité, et non celui où l’option devient exerçable. La précision est utile, car le projet de loi visait initialement ce second moment : un commentaire rédigé avant l’adoption du texte peut donc encore véhiculer l’ancienne formulation.
| ■ Exemple — Un bonus en warrants revendu peu après l’attribution – Montant imposé comme rémunération : 4.950 euros – Valeur des warrants lorsqu’ils deviennent cessibles : 5.000 euros – Valeur de départ retenue (le plus élevé des deux) : 5.000 euros – Prix de revente : 5.100 euros – Plus-value : 100 euros – Taxe théorique à 10 %, avant exonération : 10 euros ▶ La taxe porte sur 100 euros, pas sur 5.100 euros. |
3. Retenue de 10 % par la banque : pourquoi elle peut être récupérée
Chaque contribuable bénéficie d’une exonération annuelle de 10.000 euros pour les revenus de 2026, applicable à l’ensemble des plus-values relevant du régime général. Si la plus-value réalisée sur les warrants reste couverte par cette exonération, après prise en compte des autres plus-values réalisées par le salarié la même année, l’impôt final peut être nul.
La retenue, elle, ne tient pas compte de cette exonération. Sauf option pour l’absence de retenue à la source, l’intermédiaire belge retient en principe les 10 % au moment de la vente. Dans notre exemple, les 10 euros sont donc prélevés, puis récupérés par la déclaration à l’impôt des personnes physiques de l’année suivante. Pour beaucoup de bénéficiaires, ce qui change concrètement en 2026 peut donc être davantage une démarche qu’une facture.
Deux précisions complètent le tableau. Conserver ses warrants plus longtemps n’ouvre droit à aucun taux réduit. Et si les warrants perdent de la valeur, la moins-value ne peut être imputée que sur des plus-values réalisées par le même contribuable, la même année et relevant du même régime : elle ne se reporte pas et ne rembourse pas l’impôt payé sur l’attribution.
4. Les trois prochains volets de notre série warrants 2026
Le deuxième volet suivra pas à pas le parcours d’un warrant, de l’offre à la déclaration, avec ce qu’il faut faire et conserver à chaque étape. Le troisième chiffrera un cas complet, prime classique contre warrants, à coût identique pour l’employeur. Le quatrième se placera du côté de l’entreprise qui envisage de mettre en place un plan : conditions, limites et erreurs à éviter.
| ► Lecture rapide — À retenir ✓ Les warrants restent imposés comme une rémunération à l’attribution ; leur avantage est surtout social. ✓ Depuis le 1er janvier 2026, la revente peut dégager une plus-value taxée à 10 %. ✓ La valeur de départ est la plus élevée entre la valeur à la cessibilité et le montant déjà imposé. ✓ L’exonération annuelle de 10.000 euros peut ramener l’impôt final à zéro, mais la banque retient en principe les 10 % d’office. |
Warrants 2026 : ce que vous devez faire à chaque étape
Étape | Ce qui est taxé | Ce que vous devez faire |
Offre et acceptation | Rien encore | Accepter par écrit dans les soixante jours ; demander une simulation nette |
Attribution | L’avantage, comme une rémunération (précompte professionnel) | Conserver l’offre, l’acceptation et la valeur imposée |
Cessibilité | Rien | Noter la valeur des warrants à la première date où ils sont revendables |
Revente | La plus-value éventuelle, à 10 % | Conserver le décompte de vente et vérifier la retenue |
Déclaration | Impôt final après exonération | Déclarer la plus-value et récupérer la retenue excédentaire |
Warrants et plus-values : la bonne question avant de signer
La taxe sur les plus-values ne remet pas en cause l’intérêt des warrants pour le salarié qui veut simplement percevoir son bonus. Elle ajoute une étape de calcul et, souvent, une démarche de récupération. Les réflexes restent les mêmes : comparer le net réellement disponible, garder ses justificatifs, et séparer la décision de toucher un bonus de celle d’investir.
| Deg & Partners Chaque plan de warrants a ses propres modalités, et chaque situation fiscale est différente. Deg & Partners peut simuler pour vous le net d’un bonus en warrants, vérifier la valeur de départ retenue et vous accompagner dans la récupération de la retenue. Contactez notre équipe pour une analyse personnalisée. |
Note de méthode
L’exemple est illustratif et arrondi. Il vise un salarié résident belge, bénéficiaire de warrants cotés dans un plan conforme à la loi du 26 mars 1999, qui les revend dans le cadre de la gestion normale de son patrimoine privé. L’exonération annuelle couvre l’ensemble des plus-values du régime général réalisées dans l’année : son effet réel dépend donc des autres opérations du contribuable. Les warrants détenus avant le 1er janvier 2026, les options non cotées et les actions obtenues après exercice obéissent à des règles distinctes et appellent un examen au cas par cas.
Références
¹ Loi du 26 mars 1999 relative au plan d’action belge pour l’emploi 1998 et portant des dispositions diverses, régime fiscal des options sur actions.
² Loi du 6 avril 2026 introduisant un impôt sur les plus-values sur les actifs financiers, M.B. 21 avril 2026, applicable aux plus-values réalisées à partir du 1er janvier 2026.
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté