
- FR
- NL
- EN
Un nouvel ordre monétaire est inéluctable
Temps de lecture: 3 min | 07 oct. 2026 à 04:00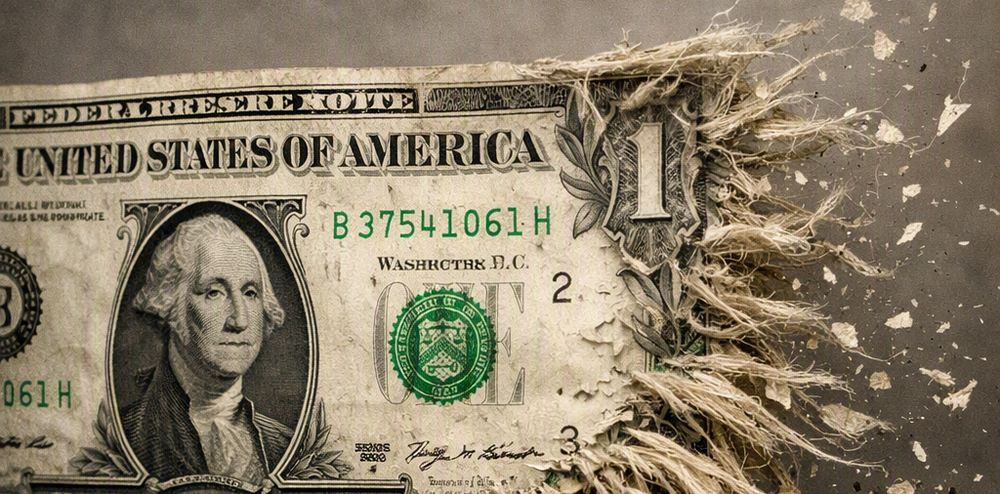
Le répit du président de la Réserve fédérale, Kevin Warsh, aura été de courte durée. Après avoir ouvert la porte à une hausse des taux si l’inflation ne reflue pas, il subit une nouvelle injonction de Donald Trump : baisser les taux. Le président américain menace même de réduire les échanges avec les pays avec lesquels les États-Unis enregistrent un déficit commercial.
C’est une obsession ancienne de Trump. Il veut les taux les plus bas possible afin de diminuer le coût du crédit et de la dette publique, soutenir l’activité et favoriser un dollar moins cher. Un dollar plus faible rend les exportations américaines plus compétitives et renchérit les importations. Cela s’inscrit dans sa volonté de relocaliser la production et de réduire le déficit commercial américain.
Mais le vrai problème est ailleurs : la confiance dans le dollar.
La puissance du billet vert ne repose pas seulement sur la taille de l’économie américaine. Elle tient à la profondeur des marchés financiers, à la liquidité des Treasuries, à la crédibilité de la Federal Reserve et, surtout, à la conviction que les États-Unis constituent le refuge ultime de l’épargne mondiale.
Or cette conviction s’érode.
Scott Bessent l’avait pressenti avant même de devenir secrétaire au Trésor. En juin 2024, il expliquait qu’il faudrait probablement une « grande réorganisation économique mondiale », comparable à « un nouveau Bretton Woods ». Quelques mois plus tard, il parlait explicitement d’un « Bretton Woods realignment ». En avril 2025, devenu secrétaire au Trésor, il rappelait encore que Bretton Woods avait créé, après la guerre, un nouvel ordre financier destiné à restaurer l’équilibre du monde.
Nous y sommes.
Bretton Woods correspondait à un monde dominé politiquement et économiquement par les États-Unis. Mais le monde devient multipolaire au moment même où l’Amérique devient plus isolationniste. Plus Washington privilégie l’America First, les droits de douane, les sanctions et le rapport de force commercial, moins il est évident pour le reste du monde de financer et de défendre un système monétaire centré exclusivement sur le dollar.
Le dollar ne va pas disparaître. Aucune autre monnaie ne possède aujourd’hui sa liquidité, sa convertibilité et la profondeur de ses marchés. Mais son exclusivité peut s’éroder. Les banques centrales diversifient leurs réserves, l’or retrouve une fonction monétaire, les paiements bilatéraux progressent et le renminbi cherche sa place.
Le prochain ordre monétaire ne sera donc pas un monde sans dollar, mais un monde où le dollar devra partager son privilège.
Plus les États-Unis se replient sur eux-mêmes, plus la défense mondiale du dollar devient superflue. Et plus ils politisent leur monnaie, plus les autres pays chercheront des alternatives.
Le monde devient multipolaire. Son système monétaire le deviendra aussi.
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté