- FR
- NL
- EN
Pendant que nous regardions ailleurs, la Chine a construit l’un des plus grands réseaux de paiement de l’histoire
Temps de lecture: 6 min |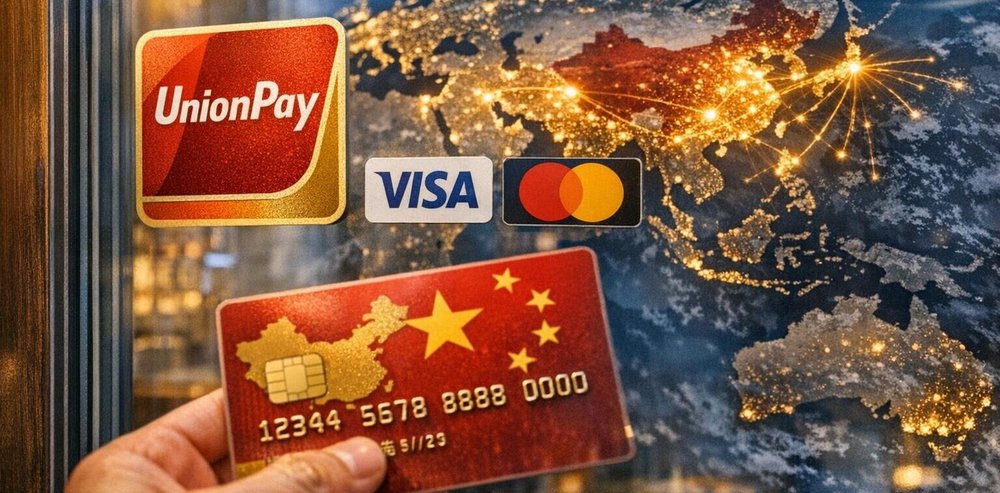
 Trends-Tendances
Vous ne prêtez probablement pas attention à ce petit autocollant apposé sur la devanture de certains magasins, à côté des logos Visa et Mastercard. Il porte un nom discret : UnionPay. Pourtant, derrière ce symbole presque invisible en Europe se dissimule l’un des plus vastes réseaux financiers de la planète.
Un réseau né pour unifier les paiements chinois
Un chiffre donne le vertige : près de 9,7 milliards de cartes de paiement UnionPay étaient en circulation dans le monde fin 2023. Davantage que les quelque 8,3 milliards d’êtres humains qui peuplent aujourd’hui la Terre. Bien entendu, cela ne signifie pas qu’UnionPay possède autant d’utilisateurs distincts : une même personne peut détenir plusieurs cartes. Mais cette disproportion apparente révèle une réalité stupéfiante. Un système de paiement chinois a atteint une dimension planétaire dont nous n’avons presque aucune conscience.
UnionPay est né en mars 2002, à Shanghai, avec l’approbation de la Banque populaire de Chine. Son objectif initial était simple : unifier les réseaux bancaires chinois pour permettre aux cartes émises par différentes banques de fonctionner partout dans le pays. Mais derrière cette ambition technique se dessinait déjà une stratégie économique considérable. La Chine construisait sa propre infrastructure de paiement, sans devoir dépendre des réseaux américains. Et cette infrastructure allait progressivement devenir un instrument de puissance.
Une domination mesurée par le nombre de cartes et les transactions
Les chiffres sont vertigineux. Avec près de 9,7 milliards de cartes en circulation fin 2023, UnionPay dépassait très largement Visa, qui en comptait environ 4,4 milliards, et Mastercard, avec près de 3 milliards. Autrement dit, le réseau chinois représentait à lui seul environ 56 % des cartes portant les principales marques internationales de paiement. Il dépassait même Visa et Mastercard réunis. Certes, cette domination numérique s’explique largement par l’immensité du marché intérieur chinois et par la multiplication des cartes bancaires détenues par chaque client. Mais elle témoigne aussi de la capacité de la Chine à construire, en deux décennies, une infrastructure financière d’une ampleur extraordinaire.
Il faut cependant distinguer le nombre de cartes de leur utilisation effective. En 2024, Visa représentait environ 38 % du nombre mondial de transactions d’achat réalisées sur les grands réseaux internationaux, UnionPay 34 % et Mastercard 25 %. Le réseau chinois se situait donc devant Mastercard et talonnait Visa. Ce n’est plus une simple curiosité statistique. C’est un déplacement majeur dans la géographie mondiale des paiements. L’hégémonie occidentale, que nous croyons naturelle, ne correspond déjà plus entièrement à la réalité.
Une implantation internationale en expansion
Et UnionPay ne reste pas cantonné à la Chine. Ses cartes sont acceptées dans 183 pays et territoires. Quelque 260 millions ont été émis hors de Chine continentale. Le réseau revendique une acceptation auprès de plus de 100 millions de commerçants à l’étranger. Il développe également les paiements mobiles, les transactions par code QR et les services de paiement transfrontaliers. Derrière un simple autocollant se déploie donc une architecture mondiale reliant banques, commerçants, consommateurs et infrastructures informatiques.
Les paiements, une infrastructure de souveraineté
Cette évolution soulève une question fondamentale. Car une carte bancaire n’est pas seulement un morceau de plastique permettant de régler ses achats. Elle donne accès à un réseau d’autorisation, de compensation et de règlement des transactions. Celui qui organise ce réseau occupe une position stratégique dans la circulation de la monnaie. Il contribue à définir les normes techniques, les conditions d’accès et les mécanismes de sécurité des échanges. Le paiement est devenu une infrastructure de souveraineté économique. Et celui qui contrôle une infrastructure peut exercer une influence bien supérieure à celle que laisse supposer sa simple visibilité commerciale.
C’est précisément ce que les autorités chinoises ont compris. Alors que l’Europe demeure largement dépendante des réseaux américains pour les paiements internationaux par carte, la Chine a développé son propre dispositif. UnionPay n’est évidemment pas une banque centrale, pas davantage qu’un instrument monétaire comparable au yuan. Il ne remplace pas non plus les circuits bancaires internationaux. Mais il offre à la Chine une capacité d’organisation et une autonomie technologique que beaucoup de pays européens ne possèdent pas à la même échelle.
Un nouvel équilibre entre réseaux américains et chinois
Cette confrontation ne signifie pas que Visa et Mastercard seraient condamnés. Leurs réseaux conservent une puissance commerciale et technologique considérable, notamment dans les paiements internationaux. Mais la situation s’est inversée sur un point essentiel : les réseaux américains, longtemps considérés comme les infrastructures naturelles de la mondialisation financière, doivent désormais composer avec un acteur chinois devenu incontournable. Ce dernier n’a pas eu besoin de conquérir les consommateurs occidentaux pour atteindre une taille supérieure à celle de ses concurrents. Il lui a suffi, dans un premier temps, de structurer son immense marché intérieur avant de déployer progressivement son réseau à l’étranger.
Le défi de la souveraineté européenne
Nous avons longtemps cru que la mondialisation financière serait nécessairement organisée autour des institutions occidentales. Nous découvrons qu’une autre architecture s’est constituée, presque silencieusement, à une échelle gigantesque. Et cette évolution intervient au moment où les rivalités géopolitiques, les sanctions financières, les tensions commerciales et la fragmentation technologique rappellent que les réseaux de paiement ne sont jamais totalement neutres. Ils peuvent devenir des instruments d’influence, mais aussi des dispositifs de protection lorsqu’un pays cherche à réduire sa dépendance à l’égard de puissances étrangères.
Cette question est particulièrement préoccupante pour l’Europe. Nous disposons d’une monnaie commune, d’une banque centrale puissante et d’un marché financier considérable, mais nous ne possédons pas encore, à l’échelle européenne, un réseau de cartes capable de rivaliser mondialement avec les grands opérateurs américains ou chinois. Notre souveraineté monétaire est donc plus affirmée que notre souveraineté technologique dans les paiements. Or, à mesure que les espèces disparaissent des transactions quotidiennes, cette dépendance devient moins visible, mais plus profonde. Nous risquons de découvrir que maîtriser une monnaie ne signifie pas nécessairement maîtriser tous les instruments qui permettent de l’utiliser.
Un symbole du basculement économique mondial
La prochaine fois que vous apercevrez le petit autocollant UnionPay sur une vitrine, regardez-le autrement. Il raconte, à lui seul, une partie du basculement économique mondial. Nous pensions que la puissance se mesurait aux usines, aux exportations et aux réserves de change. Elle se mesure aussi, désormais, à la capacité d’organiser les paiements de milliards de cartes.
Et pendant que nous regardions ailleurs, la Chine a construit l’un des plus grands réseaux de paiement de l’histoire.
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté